一级市场的融资频率正在加快。
根据投中嘉川CVSource数据,2026年前三季度,年内获得多次融资的企业数量持续增加,其中融资3次及以上的企业达到210家,同比增长187.7%,接近上年同期的3倍。其中,人工智能、机器人和半导体成为高频融资企业最集中的三个行业,合计占比超过六成。
而且这不仅发生在早期阶段。天使轮系列的连续融资相对频繁,但中后期轮次的密集推进也不少见,越来越多的企业在2026年呈现出以月为单位推进融资的节奏。
一方面,优质项目依然稀缺,投资方追捧头部企业和创始人的热情不减;另一方面,企业也主动加快融资,以应对后续可能的市场风险。两个因素共同推动了融资节奏加快。另外,融资频次的增加也可能受到分批交割、同轮追加和连续披露的影响。
01.210家企业9个月融资3次以上
过去三年,高频融资企业的数量持续攀升。
根据投中嘉川CVSource数据,2024年前三季度,年内融资3次及以上的企业仅29家,2025年同期增至73家,到了2026年这一数字达到了210家。继2025年同比增长151.7%之后,2026年的增幅扩大至187.7%,两年间企业数量增至约7.2倍。
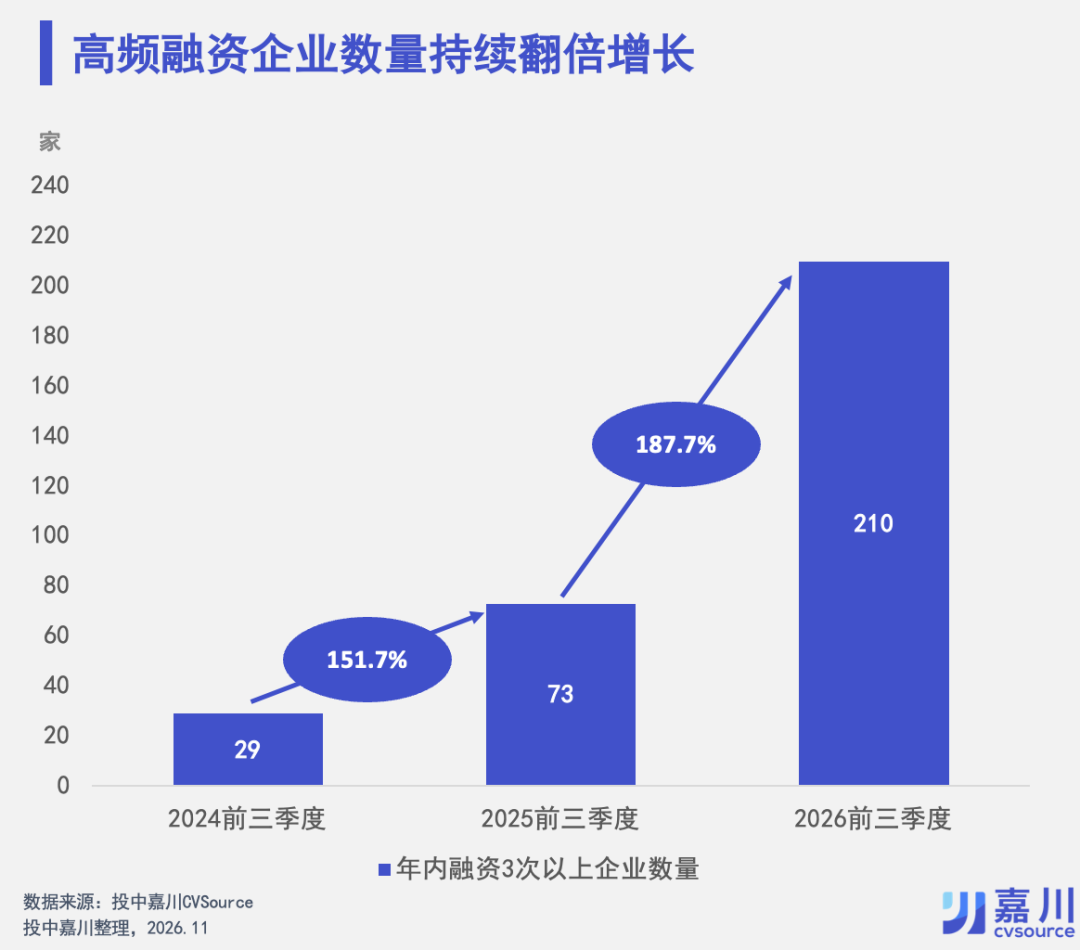
整体来看,2026年前三季度,发生1次融资的企业为7865家,同比增长13.0%;融资2次及以上的企业为1091家,同比增长62.8%;融资3次及以上企业的增幅则达到187.7%。
其中,融资3次的企业从63家增至176家,融资4次的企业从10家增至24家,融资5次及以上的企业则从上年同期的0家增至10家。
随着数量增加,高频融资企业在获融资企业中的占比也不断提高。融资3次及以上企业的占比,由2024年前三季度的0.39%,升至2025年同期的0.96%,再升至2026年同期的2.34%。
02.6成以上集中于三大科技赛道
这些频繁获得融资的企业,呈现出鲜明的行业集聚特征。
根据投中嘉川CVSource数据,在210家融资3次及以上企业中,人工智能企业最多,达到56家,占26.7%;机器人企业40家,占19.0%;半导体企业36家,占16.7%。三者合计131家,占62.4%,构成高频融资企业的主要行业集群。
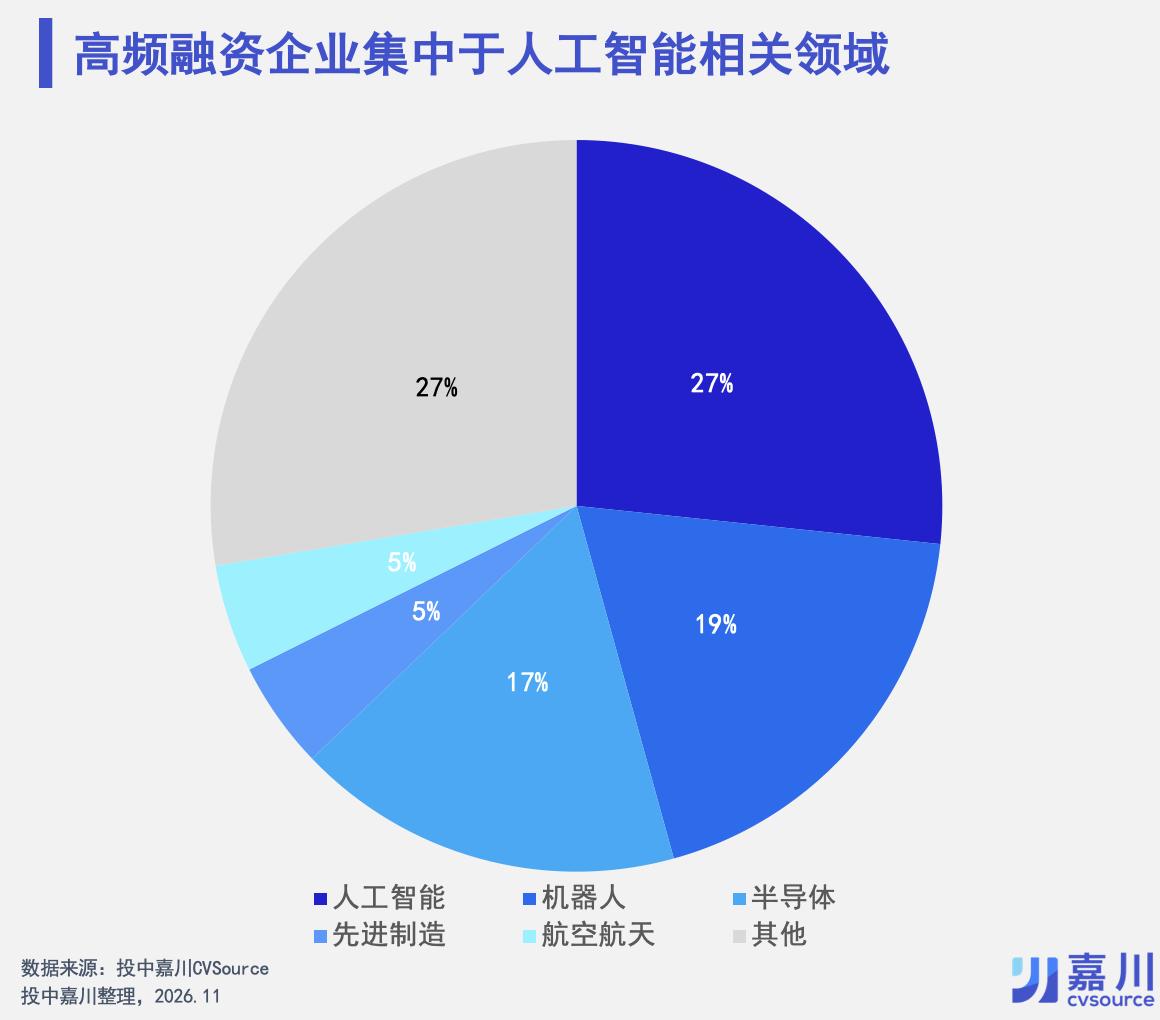
前三大行业之外,先进制造其他与航空航天各有10家,生物医药8家,电池与储能技术6家,新材料5家。高频融资企业的分布由此延伸至制造、医疗和能源等多个领域,但数量仍主要集中在人工智能、机器人与半导体。
当融资频次进一步提高,人工智能与机器人企业的占比则更为突出。
在融资5次及以上的10家企业中,人工智能占5家,机器人占3家,另外两家则分别为半导体和储能技术企业。沿着这10家企业的融资时间线,可以更直观地看到资金进入企业的节奏。
03.哪10家企业连融5轮?
根据投中嘉川CVSource数据,2026年前三季度,共有10家企业完成完成5次以上融资。这10家企业在前三季度合计发生51次融资。其中,芯光界融资6次,其余9家各融资5次。10家企业中,既有围绕种子轮、天使轮和A轮持续融资的企业,也有从B轮系列向C轮、D轮乃至Pre-IPO轮推进的企业。
芯光界
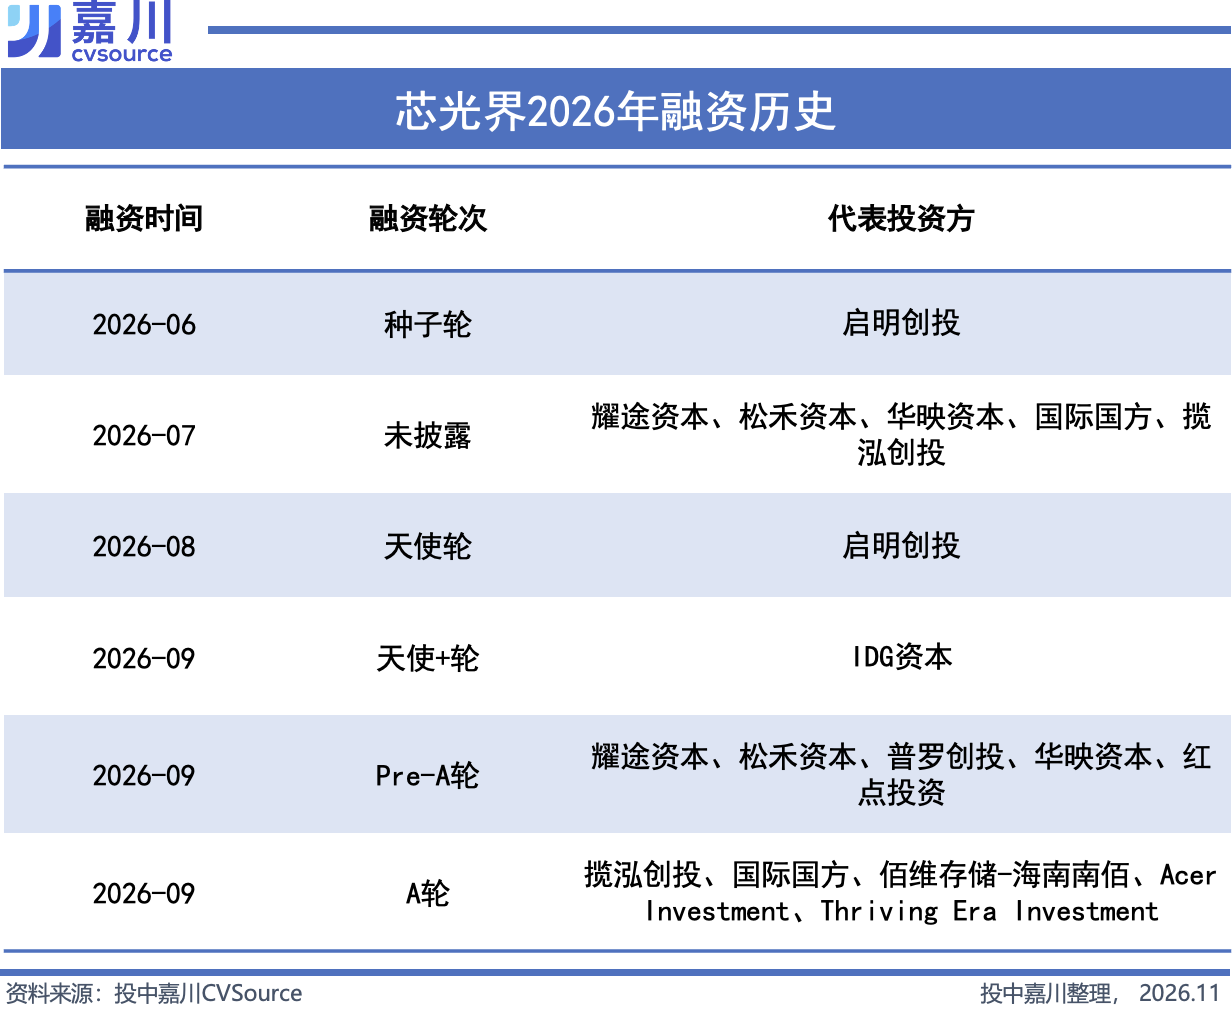
芯光界面向人工智能算力集群和大型数据中心,研发光互连与硅光通信产品,着力解决芯片、服务器及交换设备之间的数据传输问题。公司采用近封装光学与共封装光学并行研发的技术路线,能力覆盖硅光芯片、光模块设计及系统信号优化,并提供系统适配、测试等配套服务。截至2026年9月,首款近封装光引擎已进入技术验证阶段。2026年前三季度,公司累计发生6次融资。
德塔智能
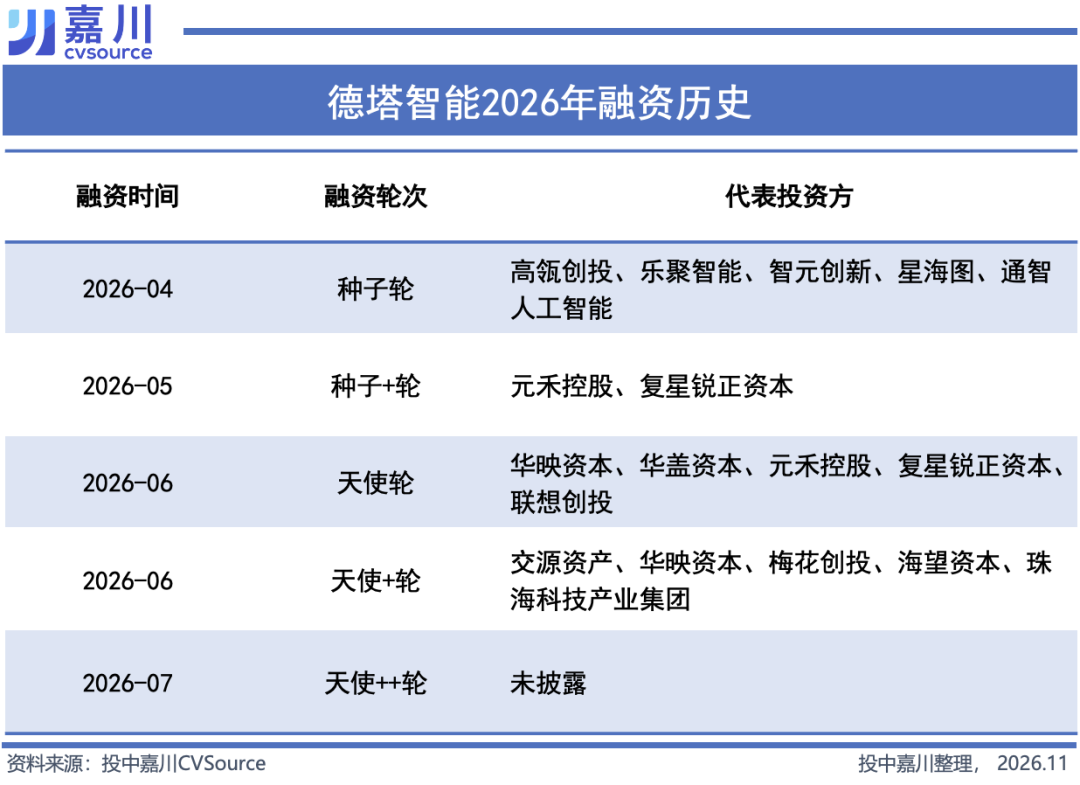
德塔智能专注于人形机器人基础模型研发,将空间理解、任务推理与全身控制结合,推动机器人协调手、腿和躯干完成移动与操作任务。公司于2026年9月发布人形机器人基础模型Delta-0,并推出D1全景全身数据采集设备,通过多目视觉与惯性传感器采集人体动作、空间轨迹及环境信息,为模型训练提供数据。其业务围绕机器人模型与数据采集展开,前三季度完成5次融资。
具微科技
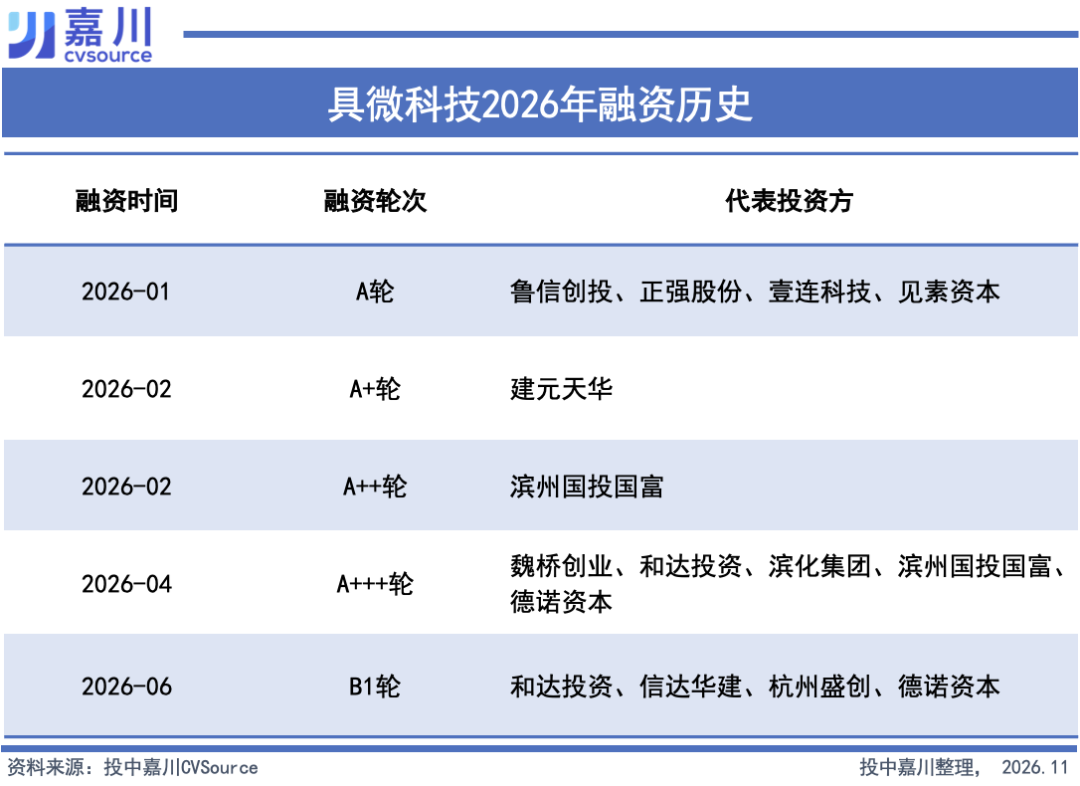
具微科技专注于轮式四足机器人的研发与应用,面向复杂地形中的移动和作业需求,开发具备全地形自主作业能力的机器人。公司以感知与控制一体化为技术核心,将自主导航、多模态感知和协同控制结合,形成覆盖工业安防、应急救援及特种作业等场景的产品布局。相较于只承担移动任务的设备,其研发方向同时强调环境适应与现场作业能力。2026年前三季度,公司完成5次融资。
深穹星核
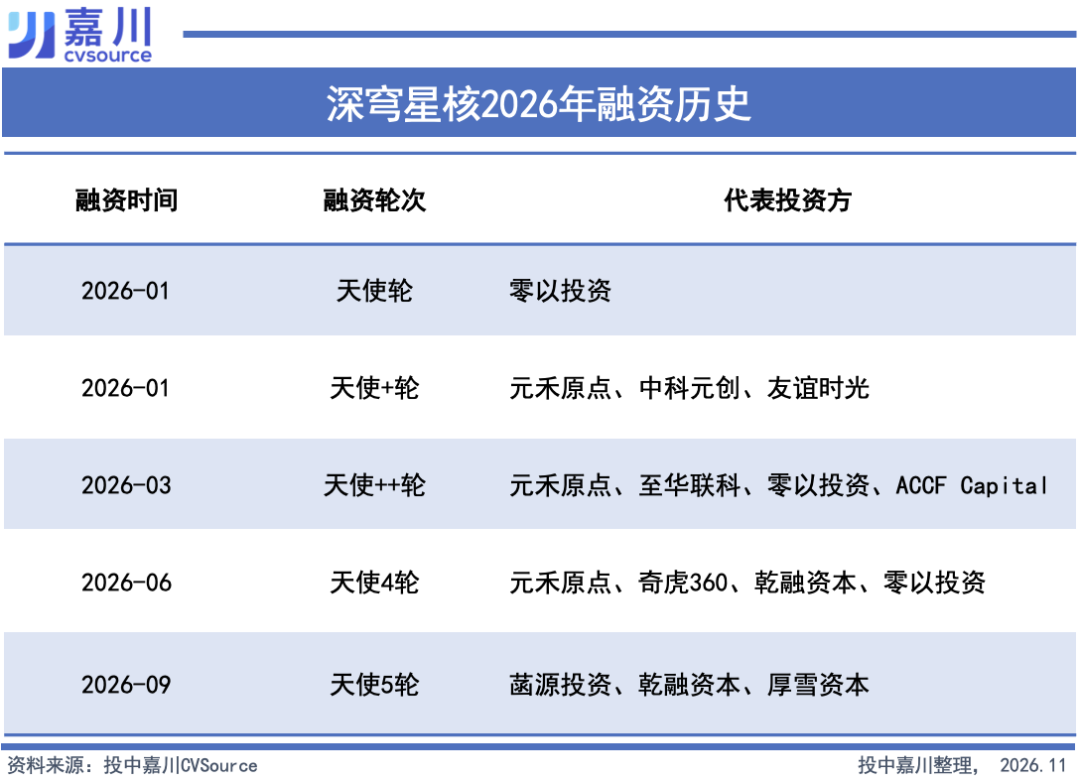
深穹星核聚焦家庭场景中的具身智能与人机交互,围绕意图理解、多模态感知和情感表达研发机器人大脑。公司布局超仿真人脸硬件、可感知交互意图的世界模型,以及融合视觉、语言、意图与动作的端侧模型,尝试让机器人结合用户情绪和环境信息作出反馈。其技术路线强调软硬件协同,将面部表情与智能交互结合,面向陪伴等应用。2026年前三季度完成5次融资,均属于天使轮系列。
Liber AI
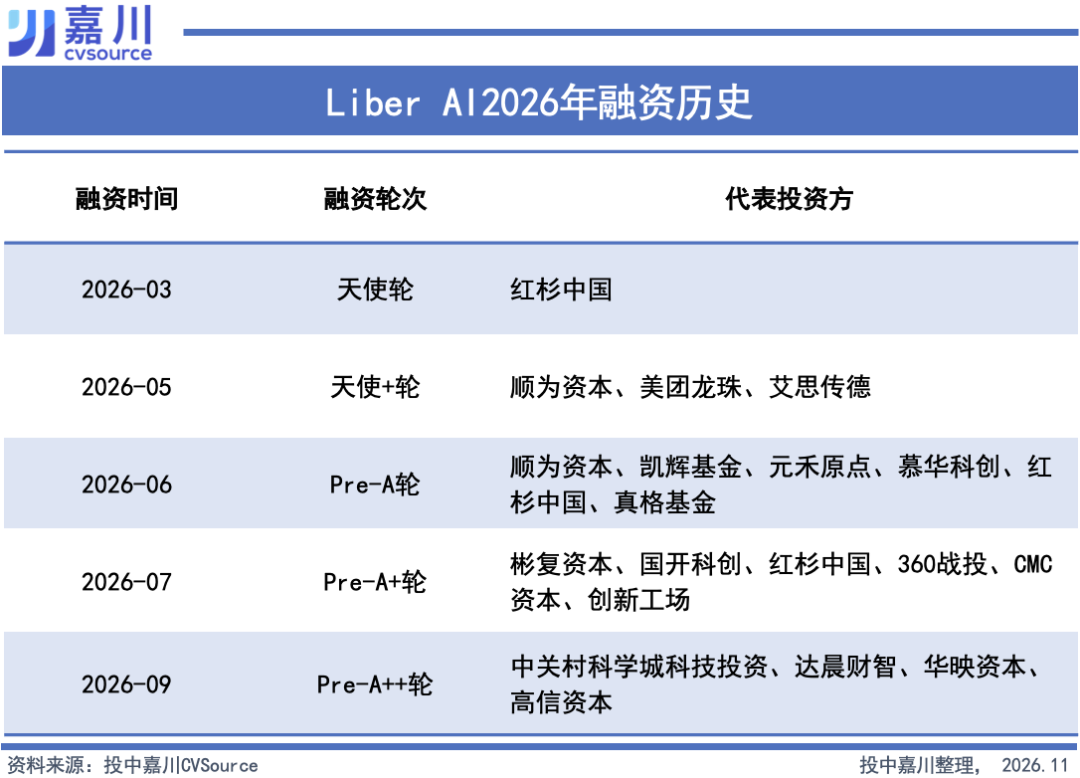
Liber AI专注于物理世界模型与具身智能基础模型研发,探索利用人类操作数据训练机器人的技术路线。公司创始人刘松铭此前主导RDT系列模型研究,团队将无本体人类操作数据与世界模型结合,面向高自由度灵巧操作等任务开发基础模型。其业务重心在机器人通用智能与操作能力的底层模型。2026年前三季度,公司完成5次融资,由天使轮系列延伸至Pre-A轮系列。
眸深智能
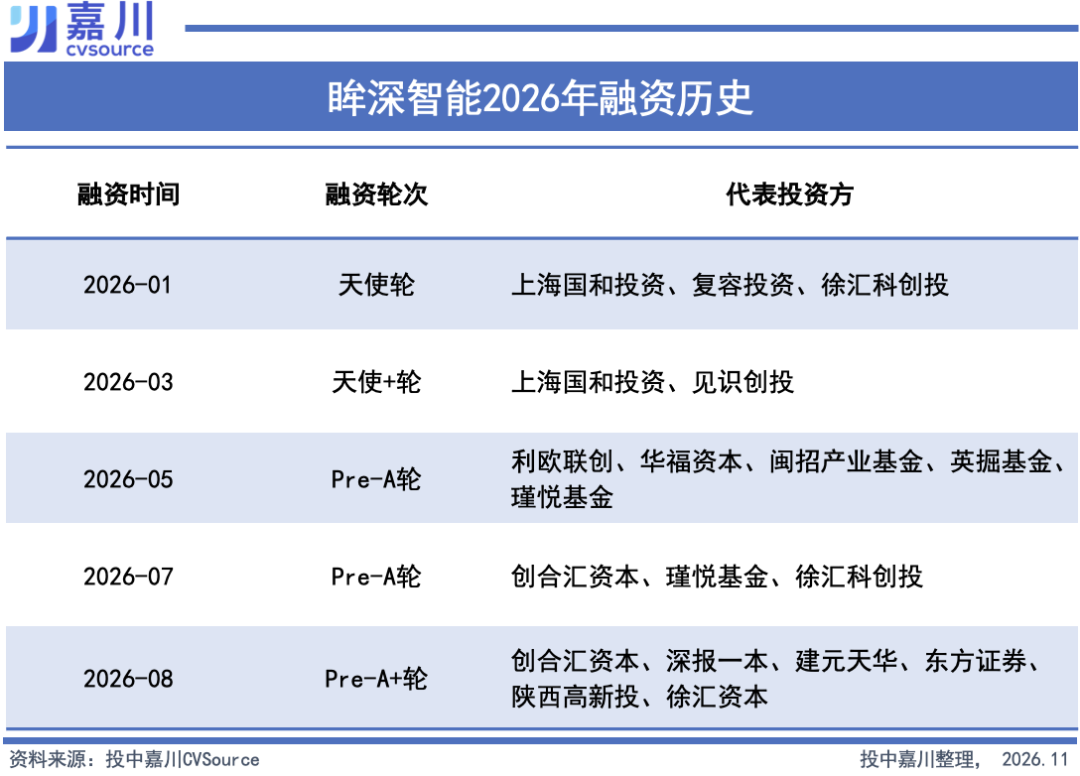
眸深智能成立于2025年,专注于生成式、跨本体通用具身大脑研发,围绕动作生成、三维感知、任务决策和端侧部署构建技术体系。公司由复旦大学教授陈涛、原英特尔中国研究院首席科学家张益民及连续创业者共同创办,核心技术包括MotionGPT动作生成模型、LL3DA三维感知决策模型及模型压缩框架,面向不同机器人提供智能化能力。2026年前三季度,公司完成5次融资。
西湖机器人
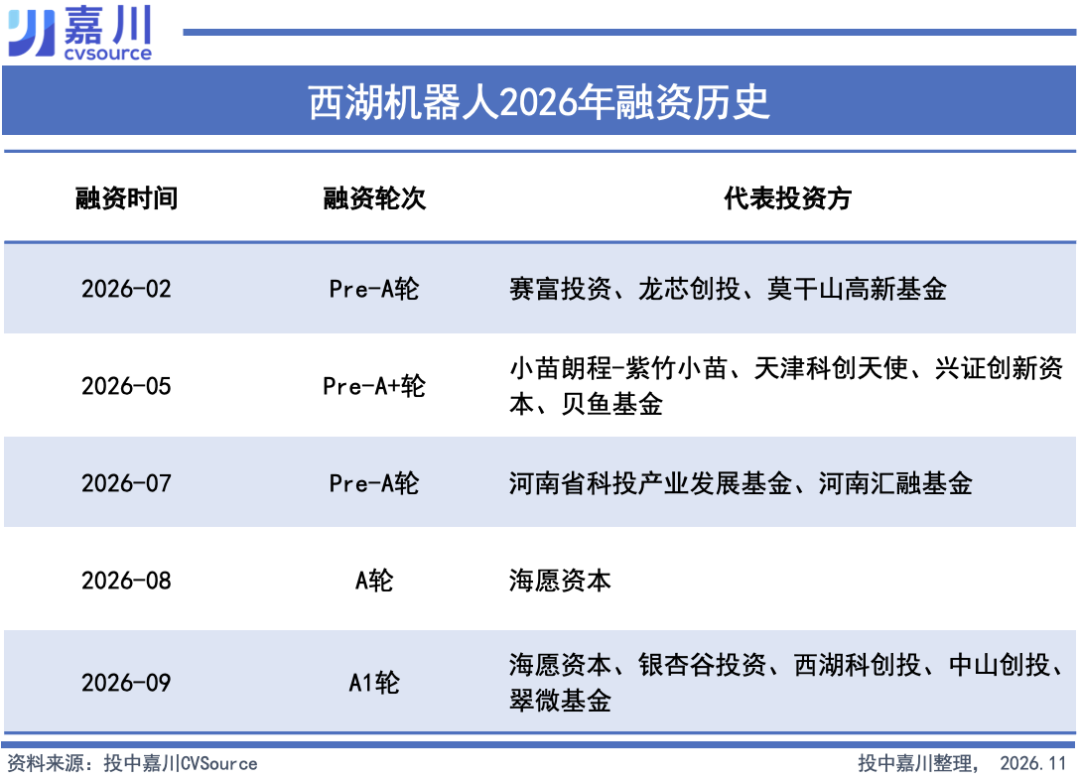
西湖机器人是西湖大学人工智能与机器人领域的成果转化企业,主攻端到端具身大模型,研发连接任务理解与运动控制的机器人通用大小脑。公司围绕通用行为专家大模型GAE及大小脑双预训练架构开展研发,推出搭载相关系统的人形机器人西湖o1,探索模型与机器人本体协同的产品路径。其业务覆盖具身智能模型及人形机器人产品。2026年前三季度,公司完成5次融资,融资序列由Pre-A轮延伸至A1轮。
炎和科技
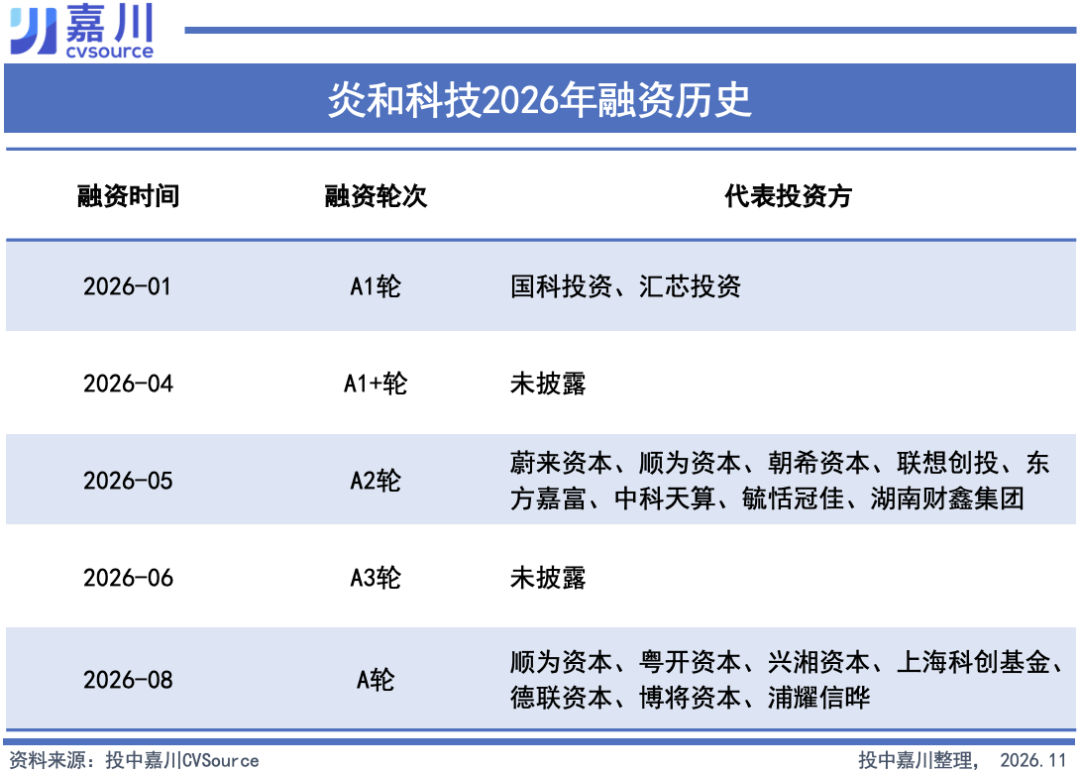
炎和科技专注于钙钛矿光能电池的研发与生产,围绕材料、制程和制造构建一体化业务,开发适用于不同光照条件的光能供电产品。公司主要面向消费电子、智能家居与可穿戴设备等场景,为遥控器、传感器、智能门锁及智能手表等提供光能供电方案,减少电池更换或充电需求,同时布局便携能源、车载及阳台光伏等应用。2026年前三季度,公司完成5次融资,均归于A轮系列。
舞肌科技
舞肌科技成立于2019年,从机器人高扭矩密度电机研发起步,逐步将产品拓展至仿生灵巧手与数据采集手套。其WUJI Hand采用20个主动自由度设计,面向机器人灵巧操作;WUJI Glove用于遥操作与人机交互,采集触觉和姿态信息。公司围绕驱动、操作与数据采集形成产品组合,将底层电机能力延伸至机器人执行部件与训练数据工具。2026年前三季度,公司完成5次融资。

伯镭科技
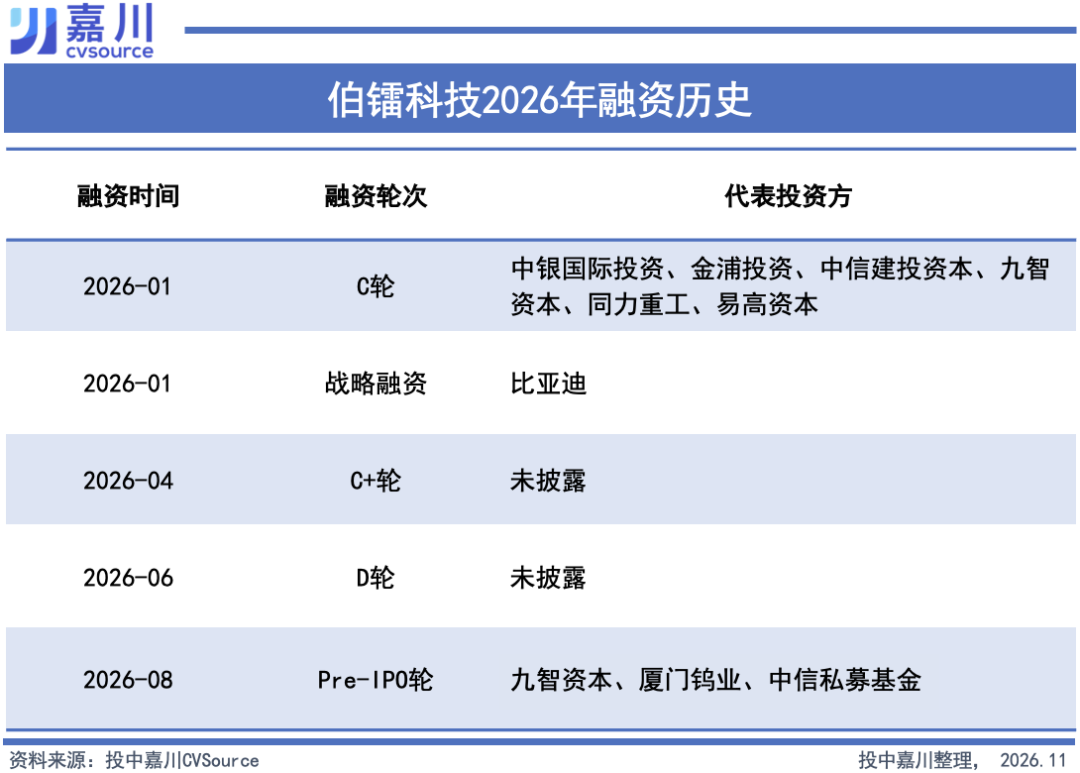
伯镭科技面向矿山运输场景,研发新能源无人驾驶矿车与智能矿山解决方案。公司以L4级自动驾驶、线控系统和云端智能调度为核心,形成伯镭电牛系列矿车、零碳智能矿山方案及新能源智驾运输服务等业务,覆盖车辆感知、决策控制与矿区集群调度。其产品与服务面向煤炭、金属矿和建材矿等场景,推动矿山运输的无人化与电动化。2026年前三季度,公司完成5次融资。
04.多轮融资背后的节奏:分批交割、同轮追加
十家企业的融资轨迹中,同一轮次系列的连续延伸十分醒目。天使+、天使++、Pre-A+、A1、A2、A3等细分名称频繁出现,使企业年内融资呈现出更多节点。
融资频次的增加,除了独立新一轮融资的发生,也可能受到分批交割、同轮追加和连续披露的影响。
分批交割会将一轮融资拆分为多个时间节点。企业与不同投资人的谈判、审批和出资进度不尽相同,首批投资人完成交割后,其他投资人可以陆续加入。当不同批次分别对外公布,便可能形成多次融资事件。一轮募资因此能够持续数月,外部看到的则是接连发生的融资消息。
同轮追加则可能带来新的资金。企业完成首笔融资后,老股东追加投入,或新投资人继续加入,融资名称随之延伸为天使+、Pre-A+、A++等。资金可以连续进入,而轮次仍处于同一系列之内。深穹星核五次融资均在天使轮系列,炎和科技五次融资均归于A轮系列,具微科技也出现A轮至A+++轮的连续延伸,这些轨迹呈现了早期融资轮次日益细分的特征。
披露节奏也可能增加融资消息出现的次数。同一笔交易从投资意向到交割完成,再到补充公布金额、投资人名单,可能经历多个披露节点;工商变更、企业公告与投资机构发布消息的时间也可能不同。当这些信息分别形成事件记录时,融资频次便可能受到影响。即便已经按事件去重,事件数量与独立融资轮次之间仍可能存在差异。
因此,高频融资企业的增加,既反映企业持续获得资金的现象,也包含交易安排与信息披露方式带来的影响。现有数据尚不能分离各类因素对增长的贡献,但天使轮、Pre-A轮和A轮系列内密集出现的融资节点,已经成为理解这轮变化的重要线索。
从29家到73家,再到210家,高频融资企业正在增加,人工智能、机器人和半导体构成其中最集中的行业群体。随着融资轮次细分、资金分批进入,企业融资的时间线也变得更加紧凑。资金进入之后,能否转化为产品、交付与收入增长,将决定这些密集融资最终带来怎样的业务成果。
能融尽融,储粮备冬:210家企业年内融资3次以上,约去年3倍
过去三年,高频融资企业的数量持续攀升。
一级市场的融资频率正在加快。
根据投中嘉川CVSource数据,2026年前三季度,年内获得多次融资的企业数量持续增加,其中融资3次及以上的企业达到210家,同比增长187.7%,接近上年同期的3倍。其中,人工智能、机器人和半导体成为高频融资企业最集中的三个行业,合计占比超过六成。
而且这不仅发生在早期阶段。天使轮系列的连续融资相对频繁,但中后期轮次的密集推进也不少见,越来越多的企业在2026年呈现出以月为单位推进融资的节奏。
一方面,优质项目依然稀缺,投资方追捧头部企业和创始人的热情不减;另一方面,企业也主动加快融资,以应对后续可能的市场风险。两个因素共同推动了融资节奏加快。另外,融资频次的增加也可能受到分批交割、同轮追加和连续披露的影响。
01.210家企业9个月融资3次以上
过去三年,高频融资企业的数量持续攀升。
根据投中嘉川CVSource数据,2024年前三季度,年内融资3次及以上的企业仅29家,2025年同期增至73家,到了2026年这一数字达到了210家。继2025年同比增长151.7%之后,2026年的增幅扩大至187.7%,两年间企业数量增至约7.2倍。
整体来看,2026年前三季度,发生1次融资的企业为7865家,同比增长13.0%;融资2次及以上的企业为1091家,同比增长62.8%;融资3次及以上企业的增幅则达到187.7%。
其中,融资3次的企业从63家增至176家,融资4次的企业从10家增至24家,融资5次及以上的企业则从上年同期的0家增至10家。
随着数量增加,高频融资企业在获融资企业中的占比也不断提高。融资3次及以上企业的占比,由2024年前三季度的0.39%,升至2025年同期的0.96%,再升至2026年同期的2.34%。
02.6成以上集中于三大科技赛道
这些频繁获得融资的企业,呈现出鲜明的行业集聚特征。
根据投中嘉川CVSource数据,在210家融资3次及以上企业中,人工智能企业最多,达到56家,占26.7%;机器人企业40家,占19.0%;半导体企业36家,占16.7%。三者合计131家,占62.4%,构成高频融资企业的主要行业集群。
前三大行业之外,先进制造其他与航空航天各有10家,生物医药8家,电池与储能技术6家,新材料5家。高频融资企业的分布由此延伸至制造、医疗和能源等多个领域,但数量仍主要集中在人工智能、机器人与半导体。
当融资频次进一步提高,人工智能与机器人企业的占比则更为突出。
在融资5次及以上的10家企业中,人工智能占5家,机器人占3家,另外两家则分别为半导体和储能技术企业。沿着这10家企业的融资时间线,可以更直观地看到资金进入企业的节奏。
03.哪10家企业连融5轮?
根据投中嘉川CVSource数据,2026年前三季度,共有10家企业完成完成5次以上融资。这10家企业在前三季度合计发生51次融资。其中,芯光界融资6次,其余9家各融资5次。10家企业中,既有围绕种子轮、天使轮和A轮持续融资的企业,也有从B轮系列向C轮、D轮乃至Pre-IPO轮推进的企业。
芯光界
芯光界面向人工智能算力集群和大型数据中心,研发光互连与硅光通信产品,着力解决芯片、服务器及交换设备之间的数据传输问题。公司采用近封装光学与共封装光学并行研发的技术路线,能力覆盖硅光芯片、光模块设计及系统信号优化,并提供系统适配、测试等配套服务。截至2026年9月,首款近封装光引擎已进入技术验证阶段。2026年前三季度,公司累计发生6次融资。
德塔智能
德塔智能专注于人形机器人基础模型研发,将空间理解、任务推理与全身控制结合,推动机器人协调手、腿和躯干完成移动与操作任务。公司于2026年9月发布人形机器人基础模型Delta-0,并推出D1全景全身数据采集设备,通过多目视觉与惯性传感器采集人体动作、空间轨迹及环境信息,为模型训练提供数据。其业务围绕机器人模型与数据采集展开,前三季度完成5次融资。
具微科技
具微科技专注于轮式四足机器人的研发与应用,面向复杂地形中的移动和作业需求,开发具备全地形自主作业能力的机器人。公司以感知与控制一体化为技术核心,将自主导航、多模态感知和协同控制结合,形成覆盖工业安防、应急救援及特种作业等场景的产品布局。相较于只承担移动任务的设备,其研发方向同时强调环境适应与现场作业能力。2026年前三季度,公司完成5次融资。
深穹星核
深穹星核聚焦家庭场景中的具身智能与人机交互,围绕意图理解、多模态感知和情感表达研发机器人大脑。公司布局超仿真人脸硬件、可感知交互意图的世界模型,以及融合视觉、语言、意图与动作的端侧模型,尝试让机器人结合用户情绪和环境信息作出反馈。其技术路线强调软硬件协同,将面部表情与智能交互结合,面向陪伴等应用。2026年前三季度完成5次融资,均属于天使轮系列。
Liber AI
Liber AI专注于物理世界模型与具身智能基础模型研发,探索利用人类操作数据训练机器人的技术路线。公司创始人刘松铭此前主导RDT系列模型研究,团队将无本体人类操作数据与世界模型结合,面向高自由度灵巧操作等任务开发基础模型。其业务重心在机器人通用智能与操作能力的底层模型。2026年前三季度,公司完成5次融资,由天使轮系列延伸至Pre-A轮系列。
眸深智能
眸深智能成立于2025年,专注于生成式、跨本体通用具身大脑研发,围绕动作生成、三维感知、任务决策和端侧部署构建技术体系。公司由复旦大学教授陈涛、原英特尔中国研究院首席科学家张益民及连续创业者共同创办,核心技术包括MotionGPT动作生成模型、LL3DA三维感知决策模型及模型压缩框架,面向不同机器人提供智能化能力。2026年前三季度,公司完成5次融资。
西湖机器人
西湖机器人是西湖大学人工智能与机器人领域的成果转化企业,主攻端到端具身大模型,研发连接任务理解与运动控制的机器人通用大小脑。公司围绕通用行为专家大模型GAE及大小脑双预训练架构开展研发,推出搭载相关系统的人形机器人西湖o1,探索模型与机器人本体协同的产品路径。其业务覆盖具身智能模型及人形机器人产品。2026年前三季度,公司完成5次融资,融资序列由Pre-A轮延伸至A1轮。
炎和科技
炎和科技专注于钙钛矿光能电池的研发与生产,围绕材料、制程和制造构建一体化业务,开发适用于不同光照条件的光能供电产品。公司主要面向消费电子、智能家居与可穿戴设备等场景,为遥控器、传感器、智能门锁及智能手表等提供光能供电方案,减少电池更换或充电需求,同时布局便携能源、车载及阳台光伏等应用。2026年前三季度,公司完成5次融资,均归于A轮系列。
舞肌科技
舞肌科技成立于2019年,从机器人高扭矩密度电机研发起步,逐步将产品拓展至仿生灵巧手与数据采集手套。其WUJI Hand采用20个主动自由度设计,面向机器人灵巧操作;WUJI Glove用于遥操作与人机交互,采集触觉和姿态信息。公司围绕驱动、操作与数据采集形成产品组合,将底层电机能力延伸至机器人执行部件与训练数据工具。2026年前三季度,公司完成5次融资。
伯镭科技
伯镭科技面向矿山运输场景,研发新能源无人驾驶矿车与智能矿山解决方案。公司以L4级自动驾驶、线控系统和云端智能调度为核心,形成伯镭电牛系列矿车、零碳智能矿山方案及新能源智驾运输服务等业务,覆盖车辆感知、决策控制与矿区集群调度。其产品与服务面向煤炭、金属矿和建材矿等场景,推动矿山运输的无人化与电动化。2026年前三季度,公司完成5次融资。
04.多轮融资背后的节奏:分批交割、同轮追加
十家企业的融资轨迹中,同一轮次系列的连续延伸十分醒目。天使+、天使++、Pre-A+、A1、A2、A3等细分名称频繁出现,使企业年内融资呈现出更多节点。
融资频次的增加,除了独立新一轮融资的发生,也可能受到分批交割、同轮追加和连续披露的影响。
分批交割会将一轮融资拆分为多个时间节点。企业与不同投资人的谈判、审批和出资进度不尽相同,首批投资人完成交割后,其他投资人可以陆续加入。当不同批次分别对外公布,便可能形成多次融资事件。一轮募资因此能够持续数月,外部看到的则是接连发生的融资消息。
同轮追加则可能带来新的资金。企业完成首笔融资后,老股东追加投入,或新投资人继续加入,融资名称随之延伸为天使+、Pre-A+、A++等。资金可以连续进入,而轮次仍处于同一系列之内。深穹星核五次融资均在天使轮系列,炎和科技五次融资均归于A轮系列,具微科技也出现A轮至A+++轮的连续延伸,这些轨迹呈现了早期融资轮次日益细分的特征。
披露节奏也可能增加融资消息出现的次数。同一笔交易从投资意向到交割完成,再到补充公布金额、投资人名单,可能经历多个披露节点;工商变更、企业公告与投资机构发布消息的时间也可能不同。当这些信息分别形成事件记录时,融资频次便可能受到影响。即便已经按事件去重,事件数量与独立融资轮次之间仍可能存在差异。
因此,高频融资企业的增加,既反映企业持续获得资金的现象,也包含交易安排与信息披露方式带来的影响。现有数据尚不能分离各类因素对增长的贡献,但天使轮、Pre-A轮和A轮系列内密集出现的融资节点,已经成为理解这轮变化的重要线索。
从29家到73家,再到210家,高频融资企业正在增加,人工智能、机器人和半导体构成其中最集中的行业群体。随着融资轮次细分、资金分批进入,企业融资的时间线也变得更加紧凑。资金进入之后,能否转化为产品、交付与收入增长,将决定这些密集融资最终带来怎样的业务成果。
0
第一时间获取股权投资行业新鲜资讯和深度商业分析,请在微信公众账号中搜索投中网,或用手机扫描左侧二维码,即可获得投中网每日精华内容推送。
发表评论
全部评论